Za pár dní začíná škola a spolu s penálem a přezůvkami se v mnoha rodinách vrací otázka, kterou nikdo nechce řešit u večeře: dostane dítě kapesné, a když ano, kolik? Jedna správná částka pro všechny neexistuje. Existuje ale rozumný postup, jak si výši i pravidla nastavit tak, aby kapesné dítě opravdu něco naučilo a nestalo se předmětem každotýdenních hádek.
Od kdy dávat kapesné
Odborníci z bank i z oblasti finančního vzdělávání se shodují na věku zhruba 5 až 7 let. Podstatné není číslo v občance, ale to, že dítě zvládá základní počty a chápe, že peníze mají hodnotu a že utracené koruny se nevrátí. Prvňáček už to obvykle chápe, školkáčkovi to často ještě nedochází.
Pokud si nejste jistí, zkuste malý test: dejte dítěti u pokladny do ruky dvě padesátky a nechte ho zaplatit rohlík za deset korun. Když ví, že mu má zbýt zpátky, je čas začít. Když neví, nic se neděje, počkejte půl roku a zkuste to znovu.
Kolik dávat: co říkají průzkumy a co domácnost
Průzkumy se liší podle toho, koho a kdy se ptaly, takže berte čísla jako orientaci, ne jako předpis. Deník.cz s odkazem na tuzemské průzkumy uvádí průměry zhruba 340 až 350 korun měsíčně u dětí ve věku 6 až 11 let, kolem 500 korun u dětí od 11 do 15 let a přibližně 1100 korun u středoškoláků. Česká spořitelna ve svém článku z června 2024 naopak píše o průměru 248 korun měsíčně u žáků prvního stupně a 421 korun u žáků druhého stupně. Rozdíl je znát a ukazuje hlavně jedno: průměr nic neříká o vaší rodině.
Praktičtější je odpovědět si na tři otázky:
- Co bude dítě z kapesného platit? Jen drobnosti a zmrzlinu, nebo i svačiny, jízdné, kino či dárky pro kamarády?
- Kolik si rodina může dovolit, aniž by to bolelo? Kapesné, které vás v polovině měsíce tíží, dlouho nevydrží.
- Kolik dostávají vrstevníci ve třídě? Nemusíte se jim rovnat, ale vysvětlit rozdíl je snazší, když ho znáte.
Jako výchozí bod můžete použít tuhle hrubou představu, kterou si upravte podle situace:
| Věk | Jak často | Orientační rozsah |
|---|---|---|
| 5 až 7 let | týdně | několik desetikorun |
| 8 až 11 let | týdně, později měsíčně | zhruba 250 až 350 korun měsíčně |
| 12 až 15 let | měsíčně | zhruba 400 až 550 korun měsíčně |
| středoškolák | měsíčně | podle toho, co všechno z toho platí |
U starších dětí platí jedno pravidlo: když kapesné roste, musí růst i věci, které z něj dítě hradí. Jinak jde jen o dotaci na sladkosti.
Týdně, nebo měsíčně
Malé děti mají slabý pojem o čase. Měsíc je pro sedmiletého věčnost, a kdo dostane peníze naráz, utratí je většinou první víkend. Proto se u mladších dětí doporučuje výplata jednou týdně, ideálně ve stejný den. U dětí na druhém stupni má naopak smysl přejít na měsíční výplatu, protože právě tam se učí plánovat delší úsek: co si koupím hned, na co počkám a co mi zbude na konec měsíce.
Přechod nedělejte ze dne na den. Vyzkoušejte třeba dva týdny dopředu: dítě dostane dvojnásobek a musí s ním vyjít. Zpočátku se to nepovede, a to je v pořádku. Nechte ho, ať si zkusí, jaké je to bez peněz v pátek, a odolejte pokušení doplácet. Dítě, které vždycky dostane přidáno, se plánovat nenaučí.
Kapesné a domácí práce: nemíchat dohromady
Nejčastější past je svázat kapesné se známkami nebo s vynášením odpadků. Česká spořitelna i další zdroje jsou v tomhle jednotné: kapesné má být stálou součástí finanční výchovy, ne odměna nebo trest. Důvody jsou docela prosaické.
- Když kapesné závisí na známkách, dítě se učí, že peníze jsou platba za výkon, a ne nástroj, se kterým se dá hospodařit.
- Když ho seberete za přestupek, přijdete o možnost trénovat právě to, co chcete: rozhodování s omezenou částkou.
- Běžné povinnosti v domácnosti, jako je umýt nádobí nebo uklidit si pokoj, patří ke společnému soužití. Za ně se neplatí.
Co funguje: základní kapesné je pevné a předvídatelné. Nad rámec běžných povinností můžete nabídnout přivýdělek, třeba umytí auta, vyhrabání listí nebo pomoc s brigádou na zahradě. Dítě tak vidí rozdíl mezi penězi, které dostává, a penězi, které si vydělá. Předem se domluvte, co je práce navíc a kolik za ni dítě dostane.
Hotovost, nebo účet
Podle průzkumu České bankovní asociace a agentury Ipsos, který cituje Česká spořitelna, dostává kapesné zhruba 70 procent českých dětí. Téměř polovina rodičů platí v hotovosti, asi 13 procent posílá peníze na účet a zhruba desetina kombinuje obojí. Jiné průzkumy, jiné metodiky, jiná čísla, ale směr je jasný: hotovost převládá u malých dětí, účet u větších.
Hotovost má pro malé děti velkou výhodu: je vidět a jde ji nahmatat. Když se mince mezi prsty ztenčují, dítě to pochopí bez vysvětlování. Kolem desátého roku má smysl přidat dětský účet nebo aplikaci s kartou, kterou rodič vidí. Dítě se tak učí bezhotovostní platby, ale pod dohledem. Bezhotovostní peníze jsou pro děti méně hmatatelné, proto je dobré ukázat, jak se po každé platbě mění zůstatek.
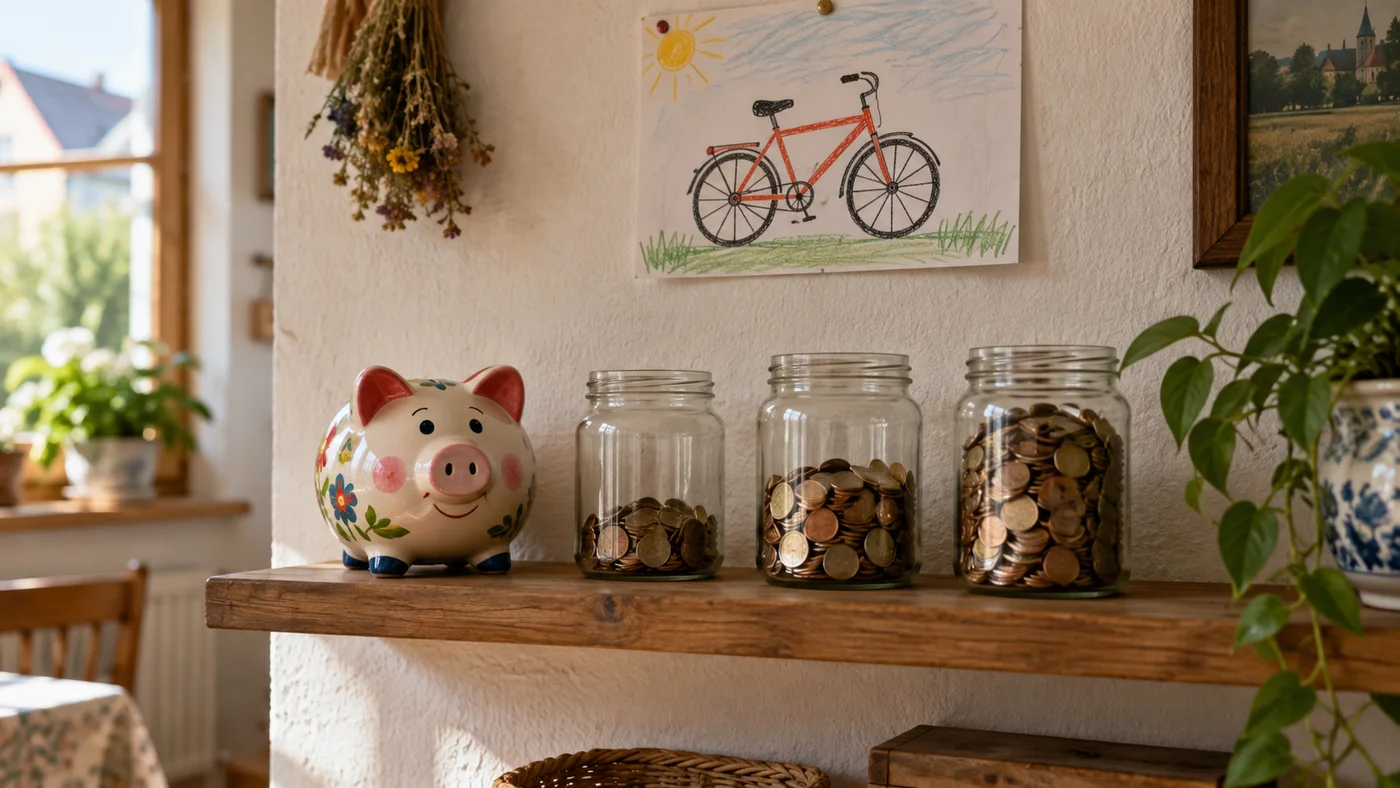
Pokud dítě chce spořit na něco větší, pomáhá mu vlastní krabička nebo sklenice s nálepkou cíle. Kolo za několik tisíc korun je pro desetiletého zdánlivě nedosažitelné, ale když vidí, jak se mu sklenice po pár měsících plní, chytne se.
Jak s kapesným učit hospodaření
Samotné předání peněz nic neučí. Učí to rozhovory kolem nich. Několik nápadů, které dobře fungují v běžném provozu:
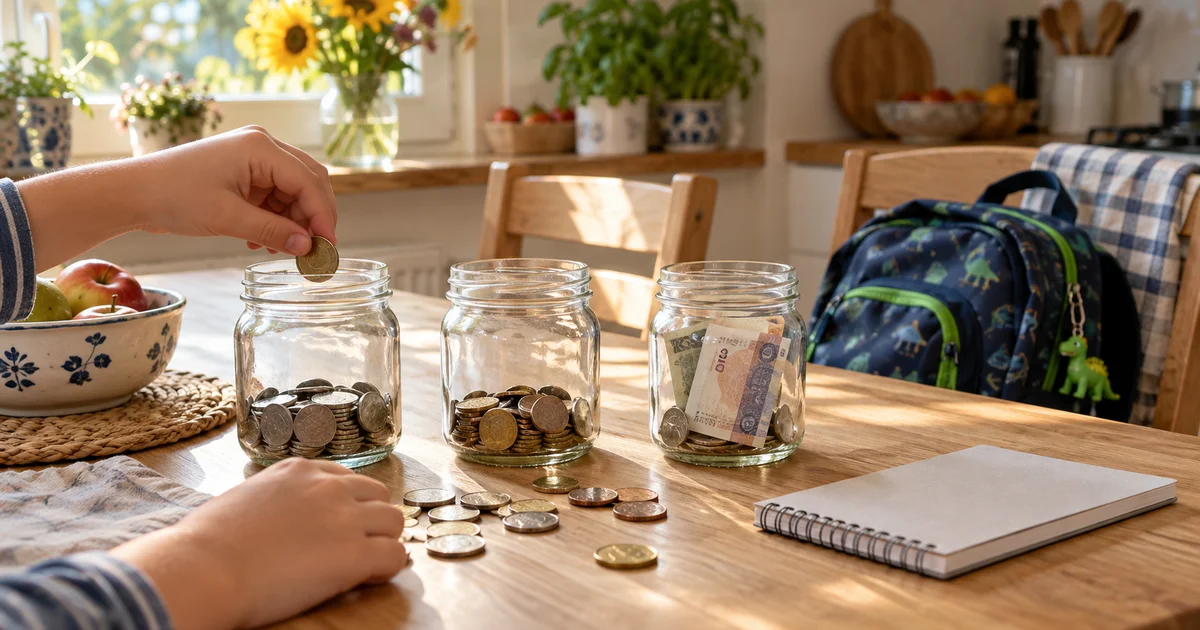
- Tři sklenice nebo tři obálky. Utratit, našetřit, darovat. Poměr si domluvte, třeba 60, 30 a 10 procent. U starších dětí se hodí vysvětlit pravidlo 50/30/20 (potřeby, přání, spoření), které doporučují i finanční poradci pro dospělé.
- Nechte dítě koupit, co si přeje. I když si podle vás pořizuje zbytečnost. Když za dva dny zjistí, že hračka je nudná, naučí se víc než z deseti přednášek.
- Nedoplácejte. Když peníze dojdou, dojdou. Výjimkou je skutečná nutnost, ne další balíček karet.
- Ukažte rodinný rozpočet. Ne do korunky, ale hrubě: kolik stojí nájem nebo splátka, jídlo, energie, dovolená. Dítě, které vidí, že peníze na nákup se neberou z tiskárny, ocení i kapesné.
- Mluvte o cenách při nákupu. Kolik stojí to samé jinde, proč je jedna značka dražší, co je akce a co jen zdánlivá sleva.
Pokud s dítětem plánujete výlet, můžete mu dát část rozpočtu do vlastních rukou. Při víkendových pobytech s dětmi se to dá vyzkoušet: dítě rozhoduje, jestli si za svůj podíl koupí zmrzlinu, nebo suvenýr. Podobně se dá mluvit o penězích u kroužků, když vybíráte sport pro děti: ať dítě vidí, kolik stojí členský příspěvek nebo vybavení a co se za ty peníze dá pořídit. A pokud se věnujete i domácímu vzdělávání, jsou peníze skvělé téma pro praktickou matematiku.
Čemu se vyhnout
- Srovnávání s ostatními dětmi. Že spolužák dostává dvojnásobek, ještě neznamená, že to dostává za stejných podmínek.
- Nekonzistentní výplata. Vyplácejte pravidelně a v ten samý den. Když se zapomíná, dítě přestává věřit systému.
- Kontrola každé koruny. Pokud dítěti dovolíte utratit peníze jen podle vašeho schválení, nejde o kapesné, ale o vydávání peněz na žádost.
- Trest kapesným. Sankce za špatné chování hledejte jinde.
- Tajné dotace od prarodičů. Domluvte se s nimi, aby dárky v hotovosti nenarušily váš systém, nebo je aspoň zahrňte do plánu spoření.
Časté otázky
Má dítě dostávat kapesné, i když nemá dobré známky?
Ano. Kapesné je nástroj k učení hospodaření, ne odměna za školní výsledky. Motivaci ke známkám řešte jinak než penězi.
Mám kapesné zvyšovat každý rok?
Dává smysl upravit ho při větších změnách: nástup na druhý stupeň, začátek střední školy nebo když dítě začne z kapesného platit další výdaje. Ročně o pár korun nemá cenu.
Co když dítě peníze hned po výplatě utratí?
Nechte to být. Zažít týden bez peněz je nejlepší lekce. Pomůže krátký rozhovor po výplatě: zeptejte se, co si dítě chce koupit a na co si počká.
Kdy otevřít dětský účet?
Banky obvykle doporučují okolo desátého roku, kdy dítě chápe základy bezhotovostních plateb. Podmínky, věkové hranice a poplatky se u jednotlivých bank liší, proto si je před založením ověřte.
Můžu dítěti dávat peníze za pomoc doma?
Za běžné povinnosti ne. Za práci navíc, která nepatří k běžnému chodu domácnosti, se dá domluvit odměna, ale odděleně od kapesného.